

Extra Karte

- 2.50K Rezensionen
- 4,8
- Downloads
- 100.000+
 Analyse von Appgk
Eine zusätzliche Karte klingt zunächst nach einer kleinen Erleichterung, kann im Alltag aber schnell zur dauerhaften Geldroutine werden. Genau hier setzt Extra Karte an: Die kostenlose Finanz-App von Bank DiMare Limited richtet sich an Menschen, die ihre Kartenangelegenheiten gern mobil und möglichst unkompliziert erledigen möchten. Nach meinen ersten Tagen war der Reiz sofort verständlich. Die App fühlt sich nicht wie ein Finanzratgeber an, sondern wie ein praktisches Werkzeug für den täglichen Zugriff.
Mein Eindruck nach längerer Nutzung ist allerdings etwas differenzierter. Der erste Komfort ist schnell spürbar, doch eine Finanz-App bleibt nur dann auf dem Smartphone, wenn sie auch nach der ersten Neugier regelmäßig einen echten Zweck erfüllt. Bei Extra Karte hängt das stark davon ab, ob du tatsächlich eine zusätzliche Karte verwalten möchtest oder lediglich eine allgemeine Banking-App suchst. Für die passende Zielgruppe ist das Angebot angenehm direkt. Wer dagegen eine umfassende Vermögensübersicht, ausführliche Budgetplanung oder viele Bankprodukte in einer Oberfläche erwartet, könnte sich an den Grenzen stoßen.
Vom ersten Eindruck zur dauerhaften Gewohnheit
Wenn ich eine Finanz-App dauerhaft nutzen möchte, achte ich nicht nur darauf, ob ich mich beim ersten Öffnen zurechtfinde, sondern auch darauf, ob die Bedienung in unterschiedlichen Alltagssituationen praktikabel bleibt. Im nächsten Abschnitt geht es deshalb darum, wie Lesbarkeit und Navigation den schnellen Zugriff auf Kartenaufgaben unterstützen können – und welche persönlichen Einstellungen dabei sinnvoll sind.
Warum die erste Woche angenehm wirkt
In der ersten Woche überzeugt mich vor allem der mobile Ansatz. Statt für jede kleine Kartenfrage an einen Computer zu wechseln oder sich durch eine umfangreiche Hauptbank-App zu arbeiten, bleibt der Blick auf den konkreten Kartenbereich konzentriert. Das ist ein wichtiger Unterschied: Eine spezialisierte Anwendung kann weniger anbieten und sich gerade dadurch übersichtlicher anfühlen.
Die Beschreibung „Extra Karte“ passt deshalb besser als eine allgemeine Finanzbezeichnung. Ich würde die App nicht als vollständige digitale Bankzentrale einordnen, sondern als Begleiter für einen klar umrissenen Kartenzweck. Wer diesen Zweck schon kennt, kommt gedanklich schneller ans Ziel. Die Oberfläche muss nicht erst mit Sparzielen, Versicherungen oder Anlageprodukten konkurrieren, die mit der eigentlichen Aufgabe nichts zu tun haben.
Im Alltag zeigt sich der Vorteil besonders in kurzen Momenten. Wenn ich unterwegs prüfen möchte, welche Karte gerade relevant ist, oder eine Kartenangelegenheit nicht auf später verschieben will, ist eine mobile Lösung praktischer als ein Browser-Aufruf. Das klingt unspektakulär, ist aber genau die Art von Komfort, die sich in den Tagesablauf einfügt: wenige Minuten, kein Papier, kein unnötiger Umweg.
Die App ist kostenlos erhältlich und richtet sich mit der Altersfreigabe USK ab 0 Jahren an ein sehr breites Publikum. Das bedeutet für mich vor allem, dass keine besondere Einstiegshürde aus der Altersklassifizierung entsteht. Trotzdem bleibt sie eine Finanzanwendung: Vor einer Nutzung sollte man natürlich verstehen, welche Karte man beantragt oder verwaltet und welche persönlichen Entscheidungen damit verbunden sind. Eine niedrige Altersfreigabe ersetzt keine sorgfältige Prüfung der eigenen finanziellen Situation.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Ein realistischer Einsatz im Alltag
Stell dir vor, du möchtest private und gemeinsame Ausgaben besser trennen. Eine zusätzliche Karte kann dabei helfen, einen bestimmten Ausgabenbereich nicht ständig mit dem Hauptkonto zu vermischen. In diesem Szenario öffne ich die App nicht, um meine komplette finanzielle Lage zu analysieren, sondern um den Kartenbereich im Blick zu behalten und eine konkrete Aufgabe zu erledigen.
Der Nutzen entsteht dann nicht durch langes Stöbern, sondern durch wiederholte, kurze Interaktionen. Nach einem Einkauf kann ein schneller Blick beruhigen. Vor einer Reise kann es sinnvoll sein, die passende Karte und die dazugehörigen Informationen griffbereit zu haben. Für Familien oder Paare kann eine zusätzliche Karte außerdem organisatorisch interessant sein, wenn Ausgaben nicht jedes Mal über dieselbe Karte laufen sollen. Die App löst dabei nicht automatisch die gemeinsame Finanzplanung, sie kann aber einen einzelnen Teil davon vereinfachen.
Die besten Aspekte von Extra Karte
Das solltest du über Extra Karte wissen
Ein weniger offensichtlicher Vorteil ist die gedankliche Trennung. Viele Menschen verlieren bei einer großen Banking-App den Überblick, weil Kontostand, Überweisungen, Kredite und Karten in derselben Navigation nebeneinanderliegen. Extra Karte kann für Nutzer angenehmer sein, die eine fokussierte Anwendung bevorzugen. Der Preis dafür ist, dass man möglicherweise zwischen mehreren Finanz-Apps wechseln muss. Genau dieser Tausch zwischen Klarheit und Bündelung sollte vor der Installation bewusst sein.
Was ich bei der Einrichtung beachten würde
Bei einer Karten-App sollte man sich nicht nur von einem schnellen Start leiten lassen. Ich würde zuerst klären, welche Rolle die zusätzliche Karte im eigenen Alltag übernehmen soll: Notfallkarte, Reisekarte, getrennte Ausgabenkarte oder einfach eine weitere mobile Option. Ohne diesen Zweck besteht die Gefahr, dass die Anwendung zwar installiert bleibt, aber keine feste Aufgabe bekommt.
Außerdem lohnt sich eine kleine Sicherheitsroutine. Ich würde die App nur auf dem eigenen Gerät verwenden, das Smartphone mit einer zuverlässigen Gerätesperre schützen und Benachrichtigungen auf dem Sperrbildschirm so einstellen, dass sensible Informationen nicht unnötig sichtbar sind. Diese Hinweise sind keine besondere Schwäche von Extra Karte, sondern bei jeder Finanz-App sinnvoll. Der mobile Komfort ist nur dann ein Gewinn, wenn er nicht zu nachlässigem Umgang mit Zugangsdaten führt.
Die aktuelle Version ist 9.0.0. Für mich ist das ein Hinweis, bei der Nutzung auf eine aktuelle Installation zu achten, statt eine alte Version lange weiterzuverwenden. Gerade bei Finanzanwendungen sollte man Aktualisierungen nicht dauerhaft aufschieben. Ich würde außerdem nach der Einrichtung einmal bewusst durch die wichtigsten Bereiche gehen, bevor ich die App im Stress einer Reise oder eines dringenden Einkaufs brauche.
Der Wert von Monat zu Monat
Nach dem ersten Monat entscheidet sich, ob eine solche Anwendung bleibt oder wieder gelöscht wird. Bei Extra Karte sehe ich den langfristigen Wert weniger in täglicher Unterhaltung als in verlässlicher Wiederholung. Wenn die Karte regelmäßig gebraucht wird, kann die App zu einem festen Bestandteil der persönlichen Finanzorganisation werden. Wer sie nur aus Neugier installiert, wird dagegen vermutlich schnell feststellen, dass eine Karten-App nicht jeden Tag neue Gründe liefert, geöffnet zu werden.
Das ist kein Fehler, sondern eine Frage der Produktrolle. Eine gute Finanz-App muss nicht ständig Aufmerksamkeit erzeugen. Im Gegenteil: Ich möchte bei Geldthemen nicht durch unnötige Hinweise oder überladene Funktionen zum Öffnen verleitet werden. Der dauerhafte Nutzen liegt darin, dass eine konkrete Aufgabe dann schnell erledigt werden kann, wenn sie anfällt.
Screenshots
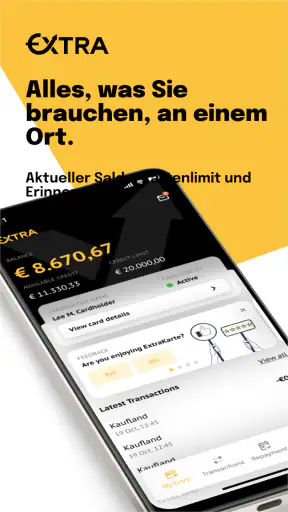
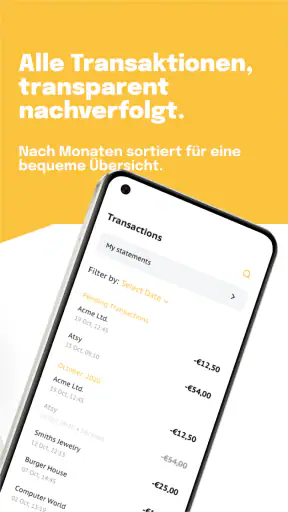
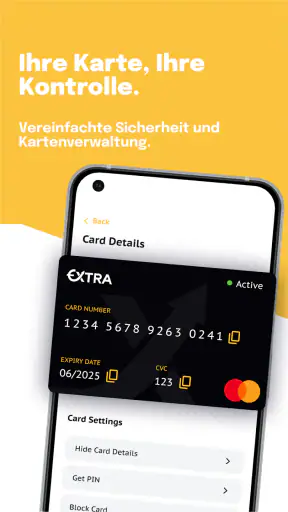
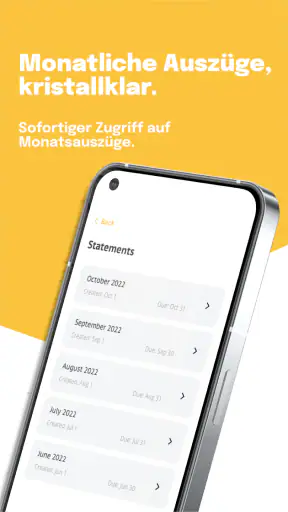
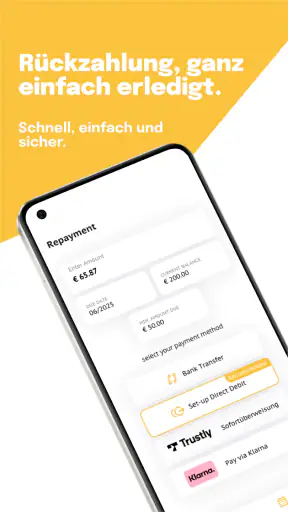
Für die monatliche Nutzung würde ich mir deshalb eine einfache Gewohnheit aufbauen. Ein kurzer Check zu einem festen Zeitpunkt kann genügen, etwa wenn ohnehin die persönlichen Ausgaben geprüft werden. Dabei geht es nicht darum, die App zwanghaft täglich zu öffnen. Sinnvoller ist eine Routine, die zur eigenen Kartenverwendung passt. Wer häufig mit der zusätzlichen Karte bezahlt, wird einen regelmäßigen Blick eher rechtfertigen können als jemand, der sie nur als Reserve besitzt.
Ein weiterer konkreter Ansatz ist die Trennung nach Zweck statt nach Gefühl. Wenn du die Karte für Reisen verwendest, kannst du vor und nach einer Reise einen festen Prüfpunkt einplanen. Bei einer Karte für Haushaltsausgaben wäre ein Abgleich mit dem Monatsbudget sinnvoll. Die Anwendung allein macht diese Organisation nicht automatisch, aber sie kann der Ort sein, an dem du die Kartenaktivität bewusst in deine Routine einbaust.
Mit einer durchschnittlichen Bewertung von 4,8 bei rund 16.000 Bewertungen und etwa 2.500 Rezensionen scheint die App bei vielen Nutzern gut anzukommen. Solche Werte nehme ich als positives Signal wahr, aber nicht als Ersatz für die eigene Prüfung. Eine hohe Zufriedenheit kann bedeuten, dass die Kernaufgabe zuverlässig und verständlich gelöst wird. Sie sagt jedoch nicht, ob die App zu deinem persönlichen Finanzmodell passt. Wer mehrere Konten, Wertpapiere und detaillierte Auswertungen in einer Ansicht braucht, hat andere Anforderungen.
Wie viel Pflege im Alltag wirklich anfällt
Der wichtigste Pflegeaufwand liegt meiner Einschätzung nach nicht im ständigen Bedienen, sondern in der eigenen Ordnung. Eine zusätzliche Karte bleibt nur übersichtlich, wenn ich weiß, wofür sie gedacht ist und welche Ausgaben darüber laufen sollen. Ohne klare Regel kann sie schnell zu einer weiteren Quelle für verstreute Transaktionen werden. Dann hilft auch eine angenehm mobile Oberfläche nur begrenzt.
Ich würde deshalb vor der dauerhaften Nutzung eine einfache persönliche Regel festlegen. Zum Beispiel kann die Karte ausschließlich für Reisen oder einen bestimmten Haushaltsbereich verwendet werden. Diese Einschränkung macht spätere Kontrollen leichter, weil nicht jede Ausgabe neu interpretiert werden muss. Das ist einer der praktischen Punkte, die man in einer kurzen Store-Beschreibung kaum erkennt: Der Nutzen einer zusätzlichen Karte hängt stark von der Disziplin bei ihrer Verwendung ab.
Auch die Pflege der App selbst sollte nicht unterschätzt werden. Finanz-Apps gehören für mich zu den Anwendungen, bei denen Aktualisierungen, Gerätesicherheit und ein funktionierender Zugang wichtiger sind als bei gewöhnlichen Alltags-Apps. Ich würde nach einem Gerätewechsel nicht erst auf eine dringende Kartensituation warten, sondern den Zugriff rechtzeitig prüfen. Dasselbe gilt für Reisen: Eine App, die zu Hause funktioniert, sollte nicht erst am Flughafen zum ersten Mal wieder geöffnet werden.
Ein möglicher Reibungspunkt ist die Aufteilung zwischen Extra Karte und anderen Banking-Anwendungen. Wenn du bereits eine Haupt-App deiner Bank nutzt, kann eine weitere Anwendung zunächst mehr Ordnung schaffen, aber auch zusätzliche Pflege bedeuten. Zwei Apps können zwei getrennte Anmeldewege, Benachrichtigungsbereiche und Gewohnheiten bedeuten. Für mich ist das akzeptabel, wenn die zusätzliche Karte einen klaren Mehrwert hat. Wenn nicht, wird die zweite App eher zur kleinen monatlichen Belastung.
Wo Ermüdung entstehen kann
Die erste Ermüdung entsteht, wenn die App mehr Aufmerksamkeit verlangt, als die Karte im Alltag verdient. Wer die zusätzliche Karte nur selten nutzt, braucht keine weitere Finanzroutine mit vielen Kontrollmomenten. In diesem Fall kann eine bereits vorhandene Bank-App praktischer sein, sofern sie dieselbe Aufgabe ausreichend abdeckt. Extra Karte ist dann nicht automatisch die bessere Wahl, nur weil sie spezialisiert ist.
Eine zweite mögliche Belastung ist die Erwartung, aus einer Karten-App eine vollständige Finanzplanung zu machen. Ich würde sie nicht als Ersatz für ein Haushaltsbuch, eine Budget-App oder eine umfassende Banking-Übersicht betrachten. Für die Analyse von Kategorien, langfristigen Sparzielen oder mehreren Finanzprodukten können andere Anwendungen besser geeignet sein. Wer genau diese Funktionen sucht, sollte den spezialisierten Kartenfokus nicht mit einem vollständigen Finanzcockpit verwechseln.
Auch die zusätzliche Entscheidungsebene kann anstrengend werden. Vor jedem Einkauf überlege ich vielleicht, welche Karte sinnvoll ist, später prüfe ich die Ausgabe in der passenden App und muss bei der Monatsplanung beide Bereiche zusammenführen. Das ist nur dann ein Vorteil, wenn die Trennung einen echten organisatorischen Nutzen bringt. Für spontane, einfache Ausgaben kann eine einzige etablierte Karte weniger Aufwand verursachen.
Ein dritter Punkt betrifft die langfristige Motivation. Eine Finanz-App muss nicht aufregend sein, aber sie sollte einen klaren Anlass zum Wiederkommen bieten. Bei Extra Karte ist dieser Anlass funktional: Kartenverwaltung und Kontrolle. Wenn dieser Bedarf selten auftritt, wird die App wahrscheinlich nicht zu einer täglichen Gewohnheit. Das ist für mich kein Grund zur Abwertung, aber ein wichtiger Hinweis für die Auswahl.
Für wen sich die App dauerhaft lohnt
Ich würde Extra Karte vor allem Menschen empfehlen, die bewusst mit einer zusätzlichen Karte arbeiten und dafür einen mobilen, fokussierten Zugang möchten. Dazu gehören Nutzer, die private und bestimmte gemeinsame Ausgaben trennen, eine Karte für Reisen organisieren oder eine Reservekarte nicht im allgemeinen Banking-Bereich suchen wollen. Auch Personen, die sich von überladenen Finanz-Apps schnell ablenken lassen, könnten die klare Ausrichtung angenehm finden.
Weniger geeignet ist die App für jemanden, der nur eine einzige Anwendung für sämtliche Geldthemen möchte. Wenn du Konten, Überweisungen, Sparziele, Anlagen und Karten in einer gemeinsamen Übersicht verwalten willst, dürfte eine umfassende Banking-Lösung besser zu deinem Alltag passen. Ebenso würde ich sie nicht allein wegen der hohen Bewertung installieren, wenn kein konkreter Kartenbedarf vorhanden ist.
Die Reichweite ist dennoch bemerkenswert: Extra Karte wurde über 100.000-mal installiert. Ich lese daraus vor allem, dass die Anwendung eine erkennbare Zielgruppe erreicht. Die Zahl macht die App nicht automatisch passend für jeden, zeigt aber, dass sie nicht bloß ein Nischenexperiment ohne praktische Verwendung ist. Entscheidend bleibt, ob du die zusätzliche Karte in eine feste Routine einbauen kannst.
Mein Urteil nach dem Abklingen der Neuheit
Extra Karte verdient langfristig Platz auf dem Smartphone, wenn sie eine klar definierte Kartenaufgabe übernimmt. Genau darin liegt ihre Stärke: Die App konzentriert sich auf einen praktischen Finanzbereich und kann dadurch im passenden Alltag weniger umständlich wirken als eine große, überladene Banking-Anwendung. Ich mag besonders den Gedanken, eine zusätzliche Karte nicht nur zu besitzen, sondern sie auch mobil in eine klare Ausgabenroutine einzubetten.
Gleichzeitig sollte man sie nicht als komplette Lösung für persönliche Finanzen missverstehen. Die App ersetzt weder eine sorgfältige Budgetplanung noch die bewusste Entscheidung, wofür eine zweite Karte überhaupt gebraucht wird. Wer keine klare Rolle festlegt, sammelt wahrscheinlich eher eine weitere Anwendung als einen echten organisatorischen Vorteil.
Mein abschließender Rat ist deshalb einfach: Installiere Extra Karte, wenn du eine zusätzliche Karte regelmäßig und mit einem bestimmten Zweck nutzen möchtest. Lege vor dem ersten Einsatz fest, welche Ausgaben darüber laufen, prüfe den Zugang in ruhigen Zeiten und verbinde die App mit einer monatlichen Finanzroutine statt mit zwanghaftem täglichen Nachsehen. Für diesen Anwendungsfall ist sie eine überzeugende kostenlose Finanz-App von Bank DiMare Limited. Für Nutzer, die ein vollständiges Banking- und Budgetsystem erwarten, würde ich dagegen bei einer umfassenderen Alternative bleiben.
Häufig gestellte Fragen zu Extra Karte
Was ist Extra Karte und wofür kann ich die App verwenden?
Extra Karte ist eine mobile Anwendung, die je nach angebotenen Funktionen dabei helfen kann, Karten, Guthaben, Vorteile oder digitale Inhalte an einem Ort zu verwalten. Vor dem Download sollten Nutzer die genaue Beschreibung im jeweiligen App Store prüfen, da sich Funktionen und Verfügbarkeit nach Land, Version und Anbieter unterscheiden können. Außerdem ist es sinnvoll zu kontrollieren, ob ein Konto erforderlich ist und welche Berechtigungen die App verlangt.
Ist Extra Karte kostenlos oder entstehen zusätzliche Kosten?
Ob Extra Karte vollständig kostenlos genutzt werden kann, hängt vom konkreten Funktionsumfang und den Bedingungen des Anbieters ab. Der Download kann gratis sein, während bestimmte Leistungen, Premium-Funktionen, Transaktionen oder Mitgliedschaften kostenpflichtig sind. Nutzer sollten deshalb vor der Registrierung die Preisübersicht, mögliche In-App-Käufe sowie automatische Verlängerungen aufmerksam lesen. Auch Gebühren von Drittanbietern oder Mobilfunkanbietern sollten berücksichtigt werden.
Welche persönlichen Daten benötigt Extra Karte?
Für die Nutzung von Extra Karte können je nach Funktion Angaben wie Name, E-Mail-Adresse, Telefonnummer, Zahlungsinformationen oder Standortdaten erforderlich sein. Vor der Installation empfiehlt es sich, die Datenschutzerklärung und die im App Store aufgeführten Datenschutzangaben zu lesen. Besonders wichtig ist zu prüfen, warum bestimmte Berechtigungen benötigt werden, ob Daten an Partner weitergegeben werden und wie eine Löschung des Kontos beantragt werden kann.
Auf welchen Geräten und Betriebssystemen funktioniert Extra Karte?
Extra Karte ist grundsätzlich für mobile Geräte vorgesehen, die vom Anbieter unterstützt werden. Ob die App auf einem bestimmten Android-Smartphone, iPhone oder Tablet funktioniert, hängt von der erforderlichen Betriebssystemversion, dem Gerätemodell und dem jeweiligen Land ab. Vor dem Download sollten Nutzer die technischen Voraussetzungen im Google Play Store oder Apple App Store prüfen und ausreichend freien Speicherplatz einplanen.
Benötige ich für Extra Karte eine Internetverbindung oder ein Benutzerkonto?
Für viele Funktionen von Extra Karte kann eine aktive Internetverbindung notwendig sein, insbesondere beim Anmelden, Synchronisieren, Aktualisieren von Daten oder Verwenden onlinebasierter Dienste. Häufig ist außerdem ein Benutzerkonto erforderlich, damit Informationen gespeichert und auf mehreren Geräten genutzt werden können. Nutzer sollten prüfen, ob bestimmte Inhalte offline verfügbar sind und welche Möglichkeiten bestehen, wenn sie ihr Passwort vergessen oder den Zugang verlieren.












